Usted posee un sótano adjunto a su vivienda, o comprado por separado en un edificio. Cada otoño, llega el impuesto sobre bienes inmuebles, y surge la pregunta: ¿este sótano se incluye en el cálculo? La respuesta corta es sí, en la mayoría de los casos. La respuesta útil requiere entender cómo la administración fiscal evalúa este tipo de local y, sobre todo, cómo verificar que esta evaluación corresponde a la realidad.
El coeficiente de ponderación aplicado a los sótanos
El impuesto sobre bienes inmuebles se basa en el valor locativo catastral del bien. Para calcularlo, la administración mide la superficie real de cada elemento del local y luego aplica un coeficiente de ponderación según la naturaleza del espacio. Una sala de estar tiene un peso considerable. Un sótano, mucho menos.
Concretamente, un sótano se clasifica como dependencia construida. Su coeficiente es notablemente inferior al de una habitación principal. Esto significa que un sótano de diez metros cuadrados contará como una superficie ponderada mucho menor en el cálculo del valor locativo.
El principio del cálculo catastral compara la utilidad de cada espacio. Una sala se utiliza para vivir, un sótano se utiliza para almacenar. La administración fiscal traduce esta diferencia en superficie ponderada, y es esta superficie ponderada la que entra en la base imponible.
Existe un recurso que explica en detalle la imposición sobre un sótano y los diferentes casos que enfrentan los propietarios.
Sótano adjunto a la vivienda o sótano aislado: dos situaciones fiscales
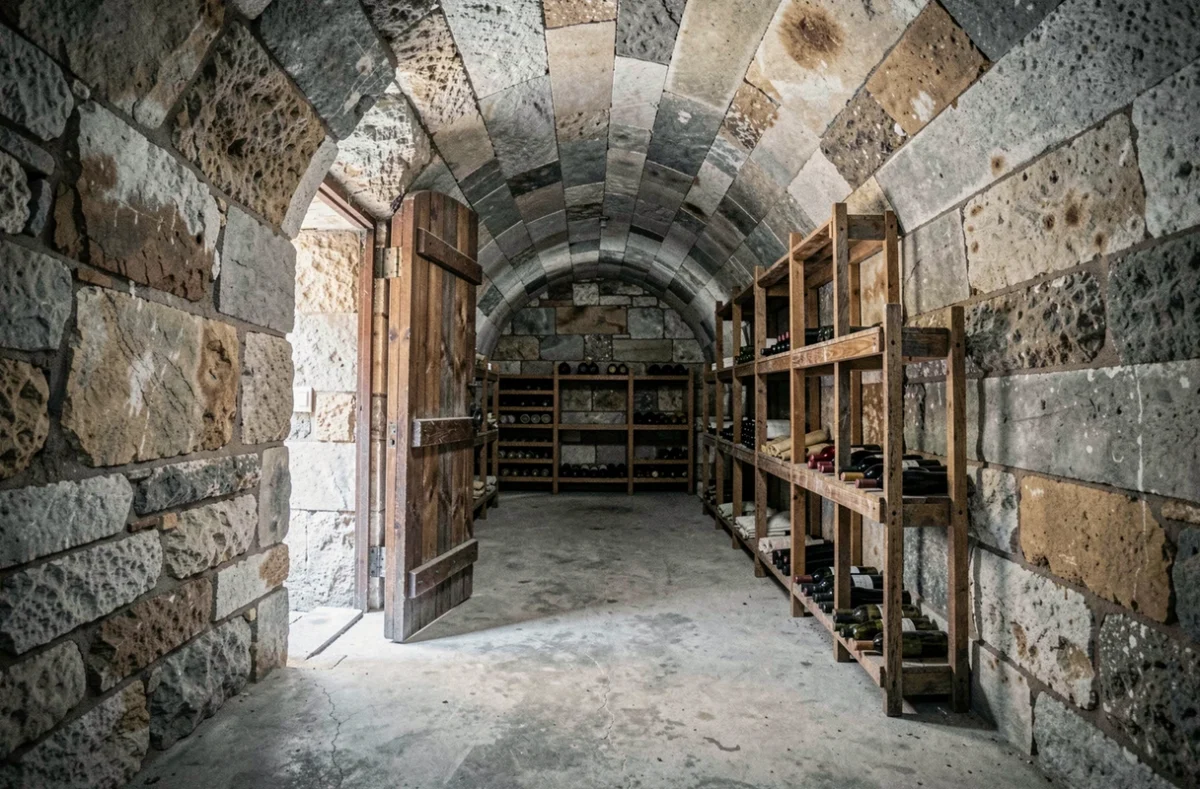
El punto determinante no es el sótano en sí, sino su vinculación fiscal al bien principal. Se presentan dos casos.
Cuando el sótano forma parte del mismo lote que su apartamento o casa, se trata como una dependencia integrada en la evaluación catastral de la vivienda. Su superficie ponderada se suma a la de los otros elementos para formar el valor locativo global. No recibe un aviso de impuesto sobre bienes inmuebles separado para el sótano: se incluye en el de la vivienda.
Cuando el sótano es un lote separado (comprado independientemente, con un número de lote diferente en el reglamento de copropiedad), puede estar sujeto a una imposición autónoma. Este es el caso descrito por algunos propietarios parisinos que han adquirido un sótano por separado y a veces no han recibido ningún aviso durante años, debido a la falta de vinculación correcta en los archivos catastrales.
Esta ausencia de aviso no significa exoneración. La administración fiscal puede reclamar las sumas adeudadas durante varios años una vez que se identifica el bien. La prescripción fiscal en materia de impuesto sobre bienes inmuebles se aplica, pero la recuperación sigue siendo posible durante el período no prescrito.
Impuesto sobre bienes inmuebles en un sótano: verificar los datos catastrales
Desde la generalización de la declaración de ocupación en línea, cada propietario puede consultar sus bienes en el espacio “Bienes inmuebles” del sitio impots.gouv.fr. Las dependencias, incluidos los sótanos, normalmente figuran allí.
¿Ha notado alguna vez una discrepancia entre lo que posee y lo que aparece en este servicio? Es frecuente. Varios tipos de errores pueden afectar su imposición:
- El sótano está ausente de los datos catastrales, lo que retrasa la imposición pero no impide una recuperación posterior
- La superficie registrada no corresponde a la superficie real, inflando o reduciendo el valor locativo
- El sótano está vinculado al lote incorrecto, por ejemplo, asignado a un vecino o contado dos veces en la evaluación de una vivienda
Cualquier dato inexacto puede ser impugnado ante el centro de impuestos sobre bienes inmuebles al que pertenece el bien. El procedimiento pasa por una reclamación escrita o a través del servicio en línea, proporcionando los documentos justificativos (estado descriptivo de división, plano, escritura de propiedad).
Cavidades subterráneas no acondicionadas: un caso particular
No todos los sótanos son iguales. Los artículos 1380 y 1381 del Código General de Impuestos prevén que el impuesto sobre bienes inmuebles en propiedades construidas se aplica a las construcciones fijadas al suelo de forma permanente. Un sótano construido bajo un edificio entra claramente en esta categoría.
En cambio, una cavidad natural no acondicionada (cueva, cantera subterránea) podría estar sujeta a la imposición sobre propiedades no construidas, prevista en el artículo 1393 del Código General de Impuestos. La distinción se basa en la naturaleza y el uso del subterráneo: un espacio troglodítico acondicionado como vivienda o almacenamiento se tratará como una propiedad construida, mientras que una cavidad en bruto se considerará como no construida.
Para los propietarios de sótanos clásicos bajo una vivienda, esta distinción no tiene un impacto directo. Afecta sobre todo a las zonas donde existen viviendas troglodíticas o canteras reacondicionadas.
Reducir el impacto de un sótano en el impuesto sobre bienes inmuebles
No se puede exonerar un sótano del impuesto sobre bienes inmuebles simplemente por solicitud. Sin embargo, se puede verificar que su evaluación sea justa.
El principal recurso es la superficie ponderada realmente inscrita en el catastro. Si su sótano está registrado con una superficie superior a su superficie real, o si el coeficiente aplicado parece demasiado alto, una solicitud de rectificación ante el servicio de impuestos sobre bienes inmuebles es el recurso adecuado.
Puntos a verificar antes de cualquier trámite:
- ¿La superficie mencionada en el espacio “Bienes inmuebles” corresponde a una medición que usted ha realizado o hecho realizar?
- ¿La vinculación del sótano al lote correcto de copropiedad es correcta?
- Si ha realizado obras que modifican el sótano (eliminación de una pared, cambio de uso), ¿se ha actualizado la declaración dentro de los plazos legales?
Un sótano correctamente declarado, con una superficie real exacta y un coeficiente de ponderación reducido, pesa poco en el impuesto sobre bienes inmuebles global. El problema surge cuando los datos catastrales ya no reflejan la realidad del bien, a veces desde hace décadas. La verificación toma unos minutos en línea y puede corregir una sobrevaloración antigua.