U heeft een kelder die aan uw woning is verbonden, of apart gekocht in een gebouw. Elke herfst komt de onroerende voorheffing eraan, en de vraag rijst: wordt deze kelder meegeteld in de berekening? Het korte antwoord is ja, in de meeste gevallen. Het nuttige antwoord vereist begrip van hoe de fiscus dit type ruimte waardeert en vooral hoe te controleren of deze waardering overeenkomt met de werkelijkheid.
De weegfactor die op kelders wordt toegepast
De onroerende voorheffing is gebaseerd op de kadastrale huurwaarde van het goed. Om deze te berekenen, meet de administratie de werkelijke oppervlakte van elk element van de ruimte en past vervolgens een weegfactor toe op basis van de aard van de ruimte. Een woonruimte weegt zwaar. Een kelder, veel minder.
Concreet wordt een kelder geclassificeerd als een gebouwde bijruimte. De weegfactor is aanzienlijk lager dan die van een hoofdruimte. Dit betekent dat een kelder van tien vierkante meter veel minder meetelt in de berekening van de huurwaarde.
Het principe van de kadastrale berekening vergelijkt het nut van elke ruimte. Een woonkamer dient om in te leven, een kelder dient om op te slaan. De fiscus vertaalt dit verschil naar een gewogen oppervlakte, en het is deze gewogen oppervlakte die in de belastinggrondslag komt.
Er is een bron die in detail uitlegt de onroerende voorheffing die van toepassing is op een kelder en de verschillende situaties waarmee eigenaren te maken hebben.
Kelder verbonden aan de woning of afzonderlijke kelder: twee fiscale situaties
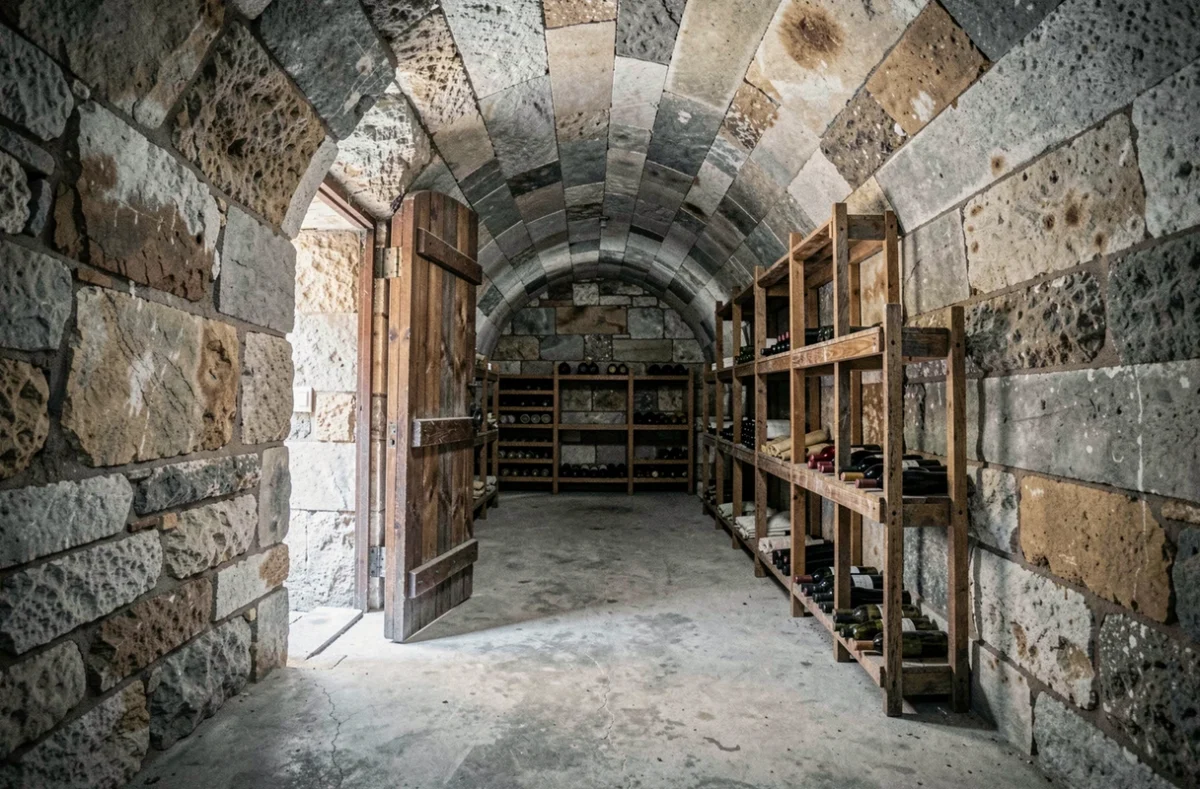
Het bepalende punt is niet de kelder zelf, maar de fiscale verbinding met het hoofdgoed. Er zijn twee gevallen.
Wanneer de kelder deel uitmaakt van dezelfde eenheid als uw appartement of huis, wordt deze behandeld als een geïntegreerde bijruimte in de kadastrale waardering van de woning. De gewogen oppervlakte wordt opgeteld bij die van de andere elementen om de totale huurwaarde te vormen. U ontvangt geen afzonderlijke aanslag voor de onroerende voorheffing voor de kelder: deze is samengevoegd met die van de woning.
Wanneer de kelder een afzonderlijke eenheid is (onafhankelijk gekocht, met een ander eenheidsnummer in het reglement van mede-eigendom), kan deze onderworpen zijn aan een autonome belastingheffing. Dit is het geval zoals beschreven door sommige Parijse eigenaren die alleen een kelder hebben aangeschaft en soms jarenlang geen aanslag hebben ontvangen, vanwege een onjuiste aansluiting in de kadastrale bestanden.
Deze afwezigheid van een aanslag betekent niet dat er vrijstelling is. De fiscus kan de verschuldigde bedragen over meerdere jaren terugvorderen zodra het goed is geïdentificeerd. De fiscale verjaring met betrekking tot de onroerende voorheffing is van toepassing, maar inhaalacties blijven mogelijk voor de niet-verjaarde periode.
Onroerende voorheffing op een kelder: controleer de kadastrale gegevens
Sinds de generalisatie van de online bezettingverklaring kan elke eigenaar zijn goederen raadplegen in de sectie “Onroerend goed” van de website impots.gouv.fr. Bijgebouwen, waaronder kelders, staan daar normaal gesproken vermeld.
Heeft u al een discrepantie opgemerkt tussen wat u bezit en wat in deze dienst verschijnt? Dit komt vaak voor. Verschillende soorten fouten kunnen uw belastingheffing beïnvloeden:
- De kelder ontbreekt in de kadastrale gegevens, wat de belastingheffing vertraagt maar een latere inhaalactie niet uitsluit
- De geregistreerde oppervlakte komt niet overeen met de werkelijke oppervlakte, waardoor de huurwaarde wordt opgeblazen of verminderd
- De kelder is aan de verkeerde eenheid gekoppeld, bijvoorbeeld toegewezen aan een buur of dubbel geteld in de waardering van een woning
Elke onjuiste gegevens kan worden betwist bij het belastingkantoor waaronder het goed valt. De procedure verloopt via een schriftelijke klacht of via de online dienst, met het indienen van de bewijsdocumenten (beschrijvende staat van de verdeling, plattegrond, eigendomsakte).
Onbenutte ondergrondse holtes: een bijzonder geval
Niet alle kelders zijn gelijk. De artikelen 1380 en 1381 van de Algemene belastingwet bepalen dat de onroerende voorheffing op gebouwde eigendommen van toepassing is op constructies die permanent aan de grond zijn verankerd. Een gemetselde kelder onder een gebouw valt duidelijk onder deze categorie.
Daarentegen valt een natuurlijke, niet-bebouwde holte (grot, ondergrondse carrière) mogelijk onder de onroerende voorheffing op niet-bebouwde eigendommen, zoals voorzien in artikel 1393 van de Algemene belastingwet. Het onderscheid is gebaseerd op de aard en het gebruik van de ondergrond: een troglodietruimte ingericht als woning of opslag zal worden behandeld als een gebouwde eigendom, terwijl een ruwe holte onder de niet-bouwde eigendommen valt.
Voor eigenaren van klassieke kelders onder een woning heeft dit onderscheid geen directe impact. Het betreft vooral gebieden waar troglodietwoningen of heringerichte carrières bestaan.
De impact van een kelder op de onroerende voorheffing verminderen
Een kelder kan niet eenvoudigweg worden vrijgesteld van onroerende voorheffing op verzoek. U kunt echter controleren of de waardering juist is.
De belangrijkste hefboom is de werkelijke gewogen oppervlakte die in het kadaster is geregistreerd. Als uw kelder is geregistreerd met een oppervlakte die groter is dan de werkelijke oppervlakte, of als de toegepaste weegfactor te hoog lijkt, is een verzoek om rectificatie bij de belastingdienst de juiste stap.
Controlepunten voordat u enige actie onderneemt:
- Komt de oppervlakte die in de sectie “Onroerend goed” wordt vermeld overeen met een meting die u zelf heeft uitgevoerd of heeft laten uitvoeren?
- Is de koppeling van de kelder aan de juiste eenheid van de mede-eigendom correct?
- Als u werkzaamheden heeft uitgevoerd die de kelder hebben gewijzigd (verwijdering van een muur, wijziging van gebruik), is de verklaring dan binnen de wettelijke termijnen bijgewerkt?
Een correct geregistreerde kelder, met een exacte werkelijke oppervlakte en een verlaagde weegfactor, heeft weinig invloed op de totale onroerende voorheffing. Het probleem doet zich voor wanneer de kadastrale gegevens de werkelijkheid van het goed niet meer weerspiegelen, soms al tientallen jaren. De controle duurt enkele minuten online en kan een oude overwaardering corrigeren.