Vous possédez une cave rattachée à votre logement, ou achetée séparément dans un immeuble. Chaque automne, la taxe foncière arrive, et la question se pose : cette cave figure-t-elle dans le calcul ? La réponse courte est oui, dans la plupart des cas. La réponse utile demande de comprendre comment le fisc évalue ce type de local et surtout comment vérifier que cette évaluation correspond à la réalité.
Le coefficient de pondération appliqué aux caves
La taxe foncière repose sur la valeur locative cadastrale du bien. Pour la calculer, l’administration mesure la surface réelle de chaque élément du local, puis applique un coefficient de pondération selon la nature de l’espace. Une pièce à vivre pèse lourd. Une cave, beaucoup moins.
Concrètement, une cave est classée comme dépendance bâtie. Son coefficient est nettement inférieur à celui d’une pièce principale. Cela signifie qu’une cave de dix mètres carrés comptera pour une surface pondérée bien moindre dans le calcul de la valeur locative.
Le principe du calcul cadastral compare l’utilité de chaque espace. Un salon sert à vivre, une cave sert à stocker. Le fisc traduit cette différence en surface pondérée, et c’est cette surface pondérée qui entre dans la base d’imposition.
Il existe une ressource qui explique en détail la taxe foncière applicable à une cave et les différents cas de figure rencontrés par les propriétaires.
Cave rattachée au logement ou cave isolée : deux situations fiscales
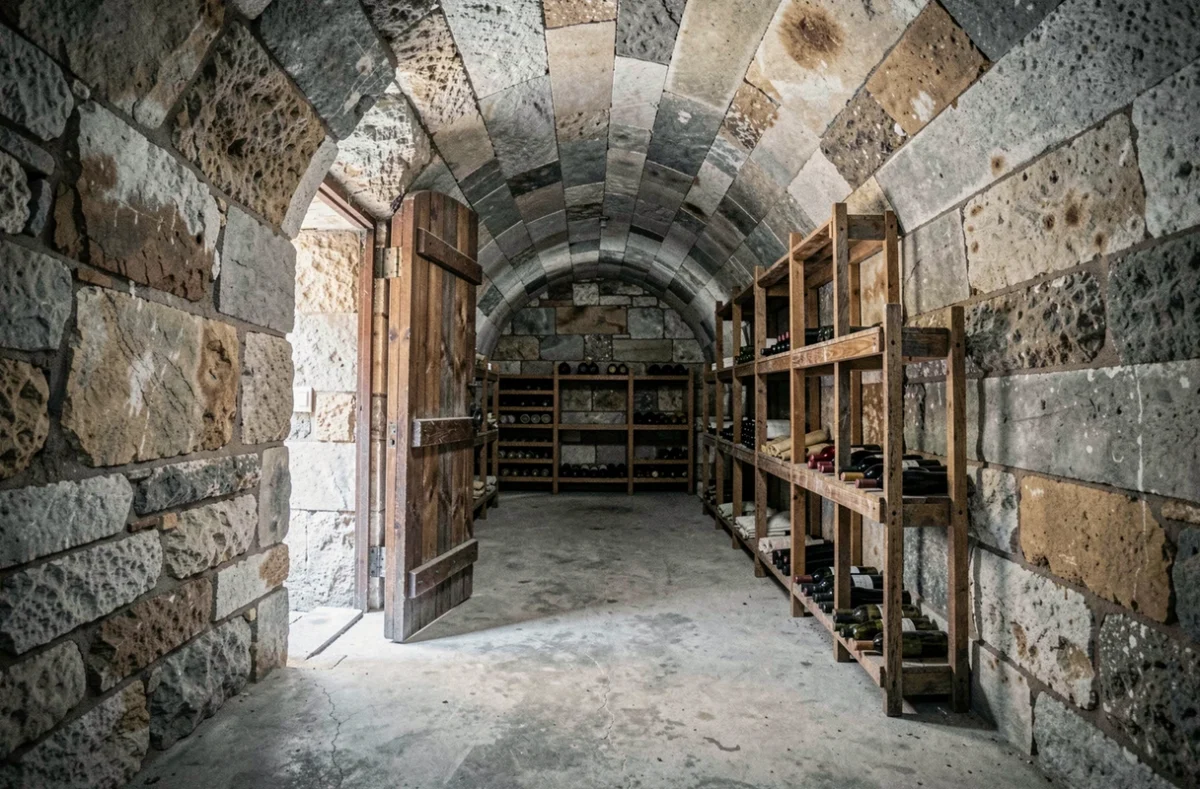
Le point déterminant n’est pas la cave elle-même, mais son rattachement fiscal au bien principal. Deux cas se présentent.
Quand la cave fait partie du même lot que votre appartement ou votre maison, elle est traitée comme une dépendance intégrée à l’évaluation cadastrale du logement. Sa surface pondérée s’ajoute à celle des autres éléments pour former la valeur locative globale. Vous ne recevez pas d’avis de taxe foncière distinct pour la cave : elle est fondue dans celui du logement.
Quand la cave est un lot séparé (achetée indépendamment, avec un numéro de lot différent dans le règlement de copropriété), elle peut faire l’objet d’une imposition autonome. C’est le cas décrit par certains propriétaires parisiens qui ont acquis une cave seule et n’ont parfois reçu aucun avis pendant des années, faute de rattachement correct dans les fichiers cadastraux.
Cette absence d’avis ne signifie pas exonération. Le fisc peut réclamer les sommes dues sur plusieurs années une fois le bien identifié. La prescription fiscale en matière de taxe foncière s’applique, mais le rattrapage reste possible sur la période non prescrite.
Taxe foncière sur une cave : vérifier les données cadastrales
Depuis la généralisation de la déclaration d’occupation en ligne, chaque propriétaire peut consulter ses biens dans l’espace « Biens immobiliers » du site impots.gouv.fr. Les dépendances, dont les caves, y figurent normalement.
Vous avez déjà remarqué un écart entre ce que vous possédez et ce qui apparaît dans ce service ? C’est fréquent. Plusieurs types d’erreurs peuvent affecter votre imposition :
- La cave est absente des données cadastrales, ce qui retarde l’imposition mais n’empêche pas un rattrapage ultérieur
- La surface enregistrée ne correspond pas à la superficie réelle, gonflant ou réduisant la valeur locative
- La cave est rattachée au mauvais lot, par exemple attribuée à un voisin ou comptée deux fois dans l’évaluation d’un logement
Toute donnée inexacte peut être contestée auprès du centre des impôts fonciers dont dépend le bien. La démarche passe par une réclamation écrite ou par le service en ligne, en fournissant les documents justificatifs (état descriptif de division, plan, acte de propriété).
Cavités souterraines non aménagées : un cas particulier
Toutes les caves ne se ressemblent pas. Les articles 1380 et 1381 du Code général des impôts prévoient que la taxe foncière sur les propriétés bâties s’applique aux constructions fixées au sol à perpétuelle demeure. Une cave maçonnée sous un immeuble entre clairement dans cette catégorie.
En revanche, une cavité naturelle non aménagée (grotte, carrière souterraine) relève potentiellement de la taxe foncière sur les propriétés non bâties, prévue à l’article 1393 du Code général des impôts. La distinction repose sur la nature et l’usage du souterrain : un espace troglodytique aménagé en habitation ou en stockage sera traité comme une propriété bâtie, tandis qu’une cavité brute relèvera du non-bâti.
Pour les propriétaires de caves classiques sous un logement, cette distinction n’a pas d’impact direct. Elle concerne surtout les zones où existent des habitations troglodytiques ou des carrières réaménagées.
Réduire l’impact d’une cave sur la taxe foncière
On ne peut pas exonérer une cave de taxe foncière par simple demande. En revanche, on peut vérifier que son évaluation est juste.
Le levier principal est la surface pondérée réellement inscrite au cadastre. Si votre cave est enregistrée avec une surface supérieure à sa superficie réelle, ou si le coefficient appliqué semble trop élevé, une demande de rectification auprès du service des impôts fonciers est le recours adapté.
Points à vérifier avant toute démarche :
- La superficie mentionnée dans l’espace « Biens immobiliers » correspond-elle à un mesurage que vous avez réalisé ou fait réaliser ?
- Le rattachement de la cave au bon lot de copropriété est-il correct ?
- Si vous avez fait des travaux modifiant la cave (suppression d’un mur, changement d’usage), la déclaration a-t-elle été mise à jour dans les délais légaux ?
Une cave correctement déclarée, avec une surface réelle exacte et un coefficient de pondération réduit, pèse peu dans la taxe foncière globale. Le problème survient quand les données cadastrales ne reflètent plus la réalité du bien, parfois depuis des décennies. La vérification prend quelques minutes en ligne et peut corriger une surévaluation ancienne.