Possiedi una cantina collegata alla tua abitazione, o acquistata separatamente in un edificio. Ogni autunno, arriva l’imposta fondiaria, e sorge la domanda: questa cantina è inclusa nel calcolo? La risposta breve è sì, nella maggior parte dei casi. La risposta utile richiede di comprendere come l’agenzia delle entrate valuta questo tipo di locale e soprattutto come verificare che questa valutazione corrisponda alla realtà.
Il coefficiente di ponderazione applicato alle cantine
L’imposta fondiaria si basa sul valore locativo catastale del bene. Per calcolarlo, l’amministrazione misura la superficie reale di ogni elemento del locale, quindi applica un coefficiente di ponderazione in base alla natura dello spazio. Una stanza da vivere pesa molto. Una cantina, molto meno.
Concretamente, una cantina è classificata come dipendenza costruita. Il suo coefficiente è nettamente inferiore a quello di una stanza principale. Ciò significa che una cantina di dieci metri quadrati conterà per una superficie ponderata molto inferiore nel calcolo del valore locativo.
Il principio del calcolo catastale confronta l’utilità di ogni spazio. Un soggiorno serve a vivere, una cantina serve a immagazzinare. L’agenzia delle entrate traduce questa differenza in superficie ponderata, ed è questa superficie ponderata che entra nella base imponibile.
Esiste una risorsa che spiega in dettaglio la tassa fondiaria applicabile a una cantina e i diversi casi di figura incontrati dai proprietari.
Cantina collegata all’abitazione o cantina isolata: due situazioni fiscali
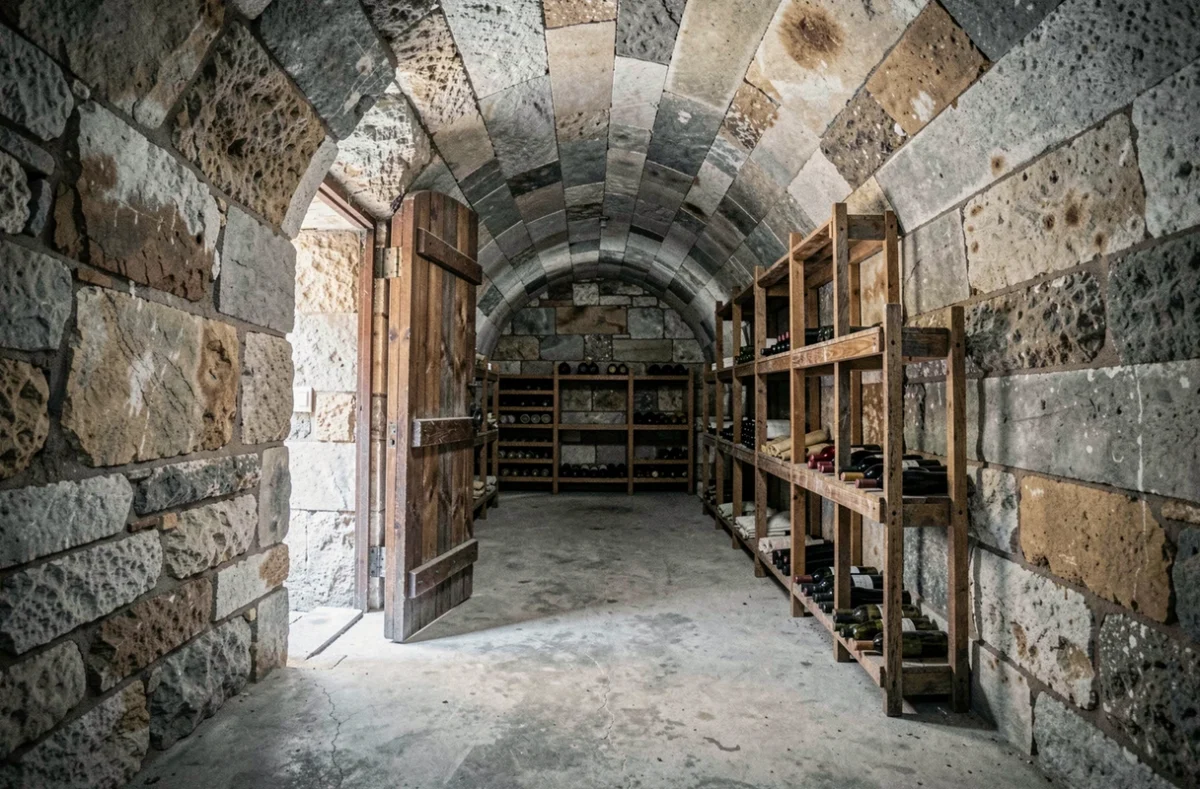
Il punto determinante non è la cantina stessa, ma il suo collegamento fiscale al bene principale. Si presentano due casi.
Quando la cantina fa parte dello stesso lotto del tuo appartamento o della tua casa, viene trattata come una dipendenza integrata nella valutazione catastale dell’abitazione. La sua superficie ponderata si aggiunge a quella degli altri elementi per formare il valore locativo globale. Non ricevi un avviso di imposta fondiaria separato per la cantina: è fusa in quello dell’abitazione.
Quando la cantina è un lotto separato (acquistata indipendentemente, con un numero di lotto diverso nel regolamento di condominio), può essere soggetta a un’imposizione autonoma. È il caso descritto da alcuni proprietari parigini che hanno acquisito una cantina da soli e non hanno talvolta ricevuto alcun avviso per anni, a causa di un collegamento corretto nei registri catastali.
Questa assenza di avviso non significa esenzione. L’agenzia delle entrate può richiedere le somme dovute per diversi anni una volta identificato il bene. La prescrizione fiscale in materia di imposta fondiaria si applica, ma il recupero rimane possibile per il periodo non prescritto.
Imposta fondiaria su una cantina: verificare i dati catastali
Da quando è stata generalizzata la dichiarazione di occupazione online, ogni proprietario può consultare i propri beni nell’area “Beni immobili” del sito impots.gouv.fr. Le dipendenze, comprese le cantine, vi figurano normalmente.
Hai già notato una discrepanza tra ciò che possiedi e ciò che appare in questo servizio? È frequente. Diversi tipi di errori possono influenzare la tua imposizione:
- La cantina è assente dai dati catastali, il che ritarda l’imposizione ma non impedisce un recupero successivo
- La superficie registrata non corrisponde alla superficie reale, gonfiando o riducendo il valore locativo
- La cantina è collegata al lotto sbagliato, ad esempio attribuita a un vicino o conteggiata due volte nella valutazione di un’abitazione
Qualsiasi dato impreciso può essere contestato presso il centro delle imposte fondiarie cui appartiene il bene. La procedura passa attraverso una richiesta scritta o tramite il servizio online, fornendo i documenti giustificativi (stato descrittivo di divisione, piano, atto di proprietà).
Cavità sotterranee non arredate: un caso particolare
Tutte le cantine non si somigliano. Gli articoli 1380 e 1381 del Codice generale delle imposte prevedono che l’imposta fondiaria sulle proprietà costruite si applichi alle costruzioni fissate al suolo a perpetua dimora. Una cantina murata sotto un edificio rientra chiaramente in questa categoria.
Al contrario, una cavità naturale non arredato (grotta, cava sotterranea) rientra potenzialmente nella tassa fondiaria sulle proprietà non costruite, prevista dall’articolo 1393 del Codice generale delle imposte. La distinzione si basa sulla natura e sull’uso del sotterraneo: uno spazio trogloditico arredato come abitazione o deposito sarà trattato come una proprietà costruita, mentre una cavità grezza rientrerà nel non costruito.
Per i proprietari di cantine classiche sotto un’abitazione, questa distinzione non ha un impatto diretto. Riguarda soprattutto le zone dove esistono abitazioni trogloditiche o cave riadattate.
Ridurre l’impatto di una cantina sull’imposta fondiaria
Non si può esentare una cantina dall’imposta fondiaria con una semplice richiesta. Tuttavia, si può verificare che la sua valutazione sia giusta.
Il principale leva è la superficie ponderata realmente iscritta al catasto. Se la tua cantina è registrata con una superficie superiore alla sua superficie reale, o se il coefficiente applicato sembra troppo elevato, una richiesta di rettifica presso il servizio delle imposte fondiarie è il rimedio adeguato.
Punti da verificare prima di qualsiasi procedura:
- La superficie menzionata nell’area “Beni immobili” corrisponde a una misurazione che hai effettuato o fatto effettuare?
- Il collegamento della cantina al giusto lotto di condominio è corretto?
- Se hai effettuato lavori che modificano la cantina (rimozione di un muro, cambio di uso), la dichiarazione è stata aggiornata nei termini legali?
Una cantina correttamente dichiarata, con una superficie reale esatta e un coefficiente di ponderazione ridotto, pesa poco nell’imposta fondiaria globale. Il problema si presenta quando i dati catastali non riflettono più la realtà del bene, a volte da decenni. La verifica richiede pochi minuti online e può correggere una sovra valutazione antica.